Domain schutzraumtüren.de kaufen?
Wir ziehen mit dem Projekt
schutzraumtüren.de um.
Sind Sie am Kauf der Domain
schutzraumtüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schutzraumtüren.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Teckentrup Sicherheitstüren DW 62-1 RC2Stahl-Sicherheitstür dw 62-1 „Teckentrup“ RC 2 Geprüft nach DIN EN 1627 RC 2 Wärmedurchgangskoeffizient nach EN ISO 12567-1 (Türen ohne Verglasung) U D = 1,3 W/(m2•K) bei DünnfalzU D = 1,1 W/(m2•K) bei Dickfalz Türblatt: • Blattdicke: 62 mm • Blechdicke: 1,0/1,5 mm Mehrpreis 1,5 mm beachten • 3-seitig gefälzt Zarge: • Eckzarge 1,5 mm dick mit 3-seitiger Dichtung und unterem Bodenwinkel • Befestigung der Zarge durch Sichtmauerwerksmontage Oberfläche:• Türblatt und Zarge verzinkt und grundiert• Grauweiß, ähnlich RAL 9002 Bänder und Schließmittel: • 2 Konstruktionsbänder mit Kugellager • Bandbolzen gesichert Beschlag:• Einsteckschloss mit Wechsel, PZ-gelocht (bis BRM-Höhe 2750 mm nur mit Hauptschloss, > 2750 mm mit oberer Verriegelung) • FS-Alu-Sicherheits-Wechselbeschlag Klasse ES 1 DIN 18257• Sicherheitsprofilzylinder P2 mit Aufbohr- und Ausziehschutz BZ nach DIN 18252• 3 Schlüssel und Sicherungsschein Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.757,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC2Teckentrup Sicherheitstüre DW62-2 RC2 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3093,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC4Teckentrup Sicherheitstüre DW62-2 RC4 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 4: Mauerwerk mind. 240 mm RC 4: Beton, mind. 140 mm Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.8351,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC3Teckentrup Sicherheitstüre DW62-2 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4463,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
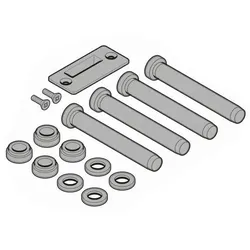
Hörmann Montageset "M4" für Sicherheitstüren 2-flg. für 2-flg. Türen mit Eckzarge und UmfassungszargeHörmann Montageset "M4" für Sicherheitstüren 2-flg. für 2-flg. Türen mit Eckzarge und Umfassungszarge (für 2-flg. Si Türen) mit 4 Konstruktionsbandbolzen, Kugellager, Bodenmulde, Montage- material Zargenzusammenbau270,65 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC2Stahl-Sicherheitstür dw 62-1 „Teckentrup“ RC 2 Geprüft nach DIN EN 1627 RC 2 Wärmedurchgangskoeffizient nach EN ISO 12567-1 (Türen ohne Verglasung) U D = 1,3 W/(m2•K) bei DünnfalzU D = 1,1 W/(m2•K) bei Dickfalz Türblatt: • Blattdicke: 62 mm • Blechdicke: 1,0/1,5 mm Mehrpreis 1,5 mm beachten • 3-seitig gefälzt Zarge: • Eckzarge 1,5 mm dick mit 3-seitiger Dichtung und unterem Bodenwinkel • Befestigung der Zarge durch Sichtmauerwerksmontage Oberfläche:• Türblatt und Zarge verzinkt und grundiert• Grauweiß, ähnlich RAL 9002 Bänder und Schließmittel: • 2 Konstruktionsbänder mit Kugellager • Bandbolzen gesichert Beschlag:• Einsteckschloss mit Wechsel, PZ-gelocht (bis BRM-Höhe 2750 mm nur mit Hauptschloss, > 2750 mm mit oberer Verriegelung) • FS-Alu-Sicherheits-Wechselbeschlag Klasse ES 1 DIN 18257• Sicherheitsprofilzylinder P2 mit Aufbohr- und Ausziehschutz BZ nach DIN 18252• 3 Schlüssel und Sicherungsschein Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.757,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC2Teckentrup Sicherheitstüre DW62-2 RC2 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3093,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Teckentrup Sicherheitstüren DW 62-2 RC4Teckentrup Sicherheitstüre DW62-2 RC4 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 4: Mauerwerk mind. 240 mm RC 4: Beton, mind. 140 mm Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.8351,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC3Teckentrup Sicherheitstüre DW62-2 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4463,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC4Teckentrup Sicherheitstüre DW62-1 RC4 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.2113,46 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.